다자녀 자동차 취득세 감면 총정리, 3자녀 면제·2자녀 50%
18세 미만 자녀 3명 이상은 자동차 취득세 면제, 2명은 50% 경감입니다. 7~10인승과 그 밖의 승용차 한도, 200만 원 넘으면 85%만 감면되는 이유, 공동등록·대체취득·추징까지 지방세특례제한법 원문으로 정리했습니다.
카머니노트
Summary · 3줄 요약
- 18세 미만 자녀 3명 이상이면 7~10인승 승용 등은 취득세 면제, 그 밖의 승용차는 140만 원까지 감면됩니다. 자녀 2명이면 50% 경감(그 밖의 승용은 최대 70만 원)입니다.
- 3자녀 '면제'라도 산출 취득세가 200만 원을 넘으면 최소납부세제로 85%만 감면됩니다.
- 먼저 신청한 1대만 해당하고, 등록 후 1년 안에 소유권을 넘기면 추징됩니다. 배우자에게 넘기는 것은 예외입니다.
안녕하세요, 카머니노트입니다.
아이가 둘, 셋이 되면 차부터 바꿔야 하나 고민이 시작됩니다. 카시트 세 개를 나란히 놓기도 빠듯하고, 짐도 늘어나죠. 그러다 “다자녀는 취득세가 면제된다던데?”라는 이야기를 듣고 견적서에 취득세가 그대로 남아 있으면 당황스러울 수 있습니다.
이유는 대부분 차종에 따른 한도와 최소납부세제에 있어요. 지난 자동차 취득세 계산법 글에서는 다자녀 감면을 짧게만 소개했는데요. 오늘은 지방세특례제한법 제22조의2 원문을 처음부터 끝까지 읽고, 다자녀 가정이 알아야 할 내용만 깊게 정리해 드리겠습니다.
자녀 수는 이렇게 셉니다
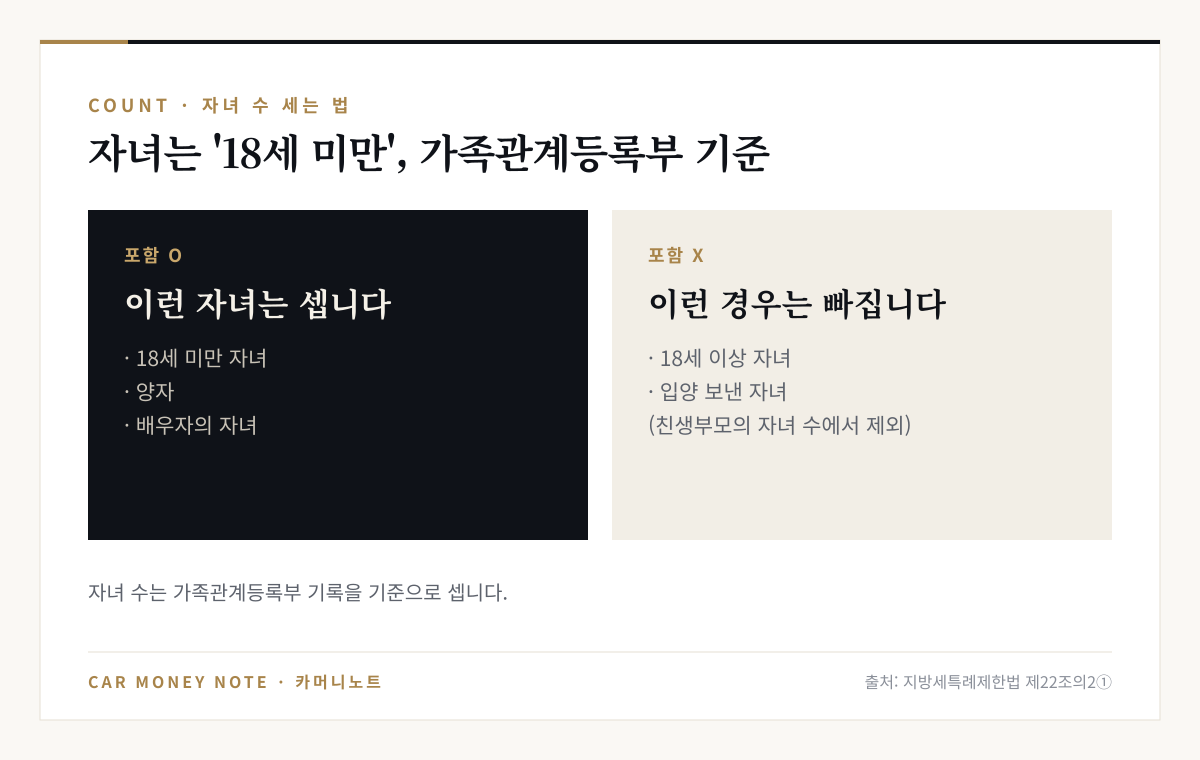
조문은 자녀를 이렇게 정의합니다.
- 18세 미만 자녀만 셉니다.
- 가족관계등록부 기록이 기준입니다.
- 양자와 배우자의 자녀도 포함합니다.
- 입양된 자녀는 친생부모의 자녀 수에는 넣지 않습니다.
재혼 가정이라면 배우자의 자녀도 함께 세기 때문에, 생각보다 자녀 수가 많아질 수 있습니다. 큰아이가 곧 18세가 된다면 차를 언제 사느냐에 따라 자녀 수가 달라질 수 있으니, 기준 시점은 관할 시·군·구청에 미리 확인해 보세요.
3자녀는 면제, 2자녀는 절반
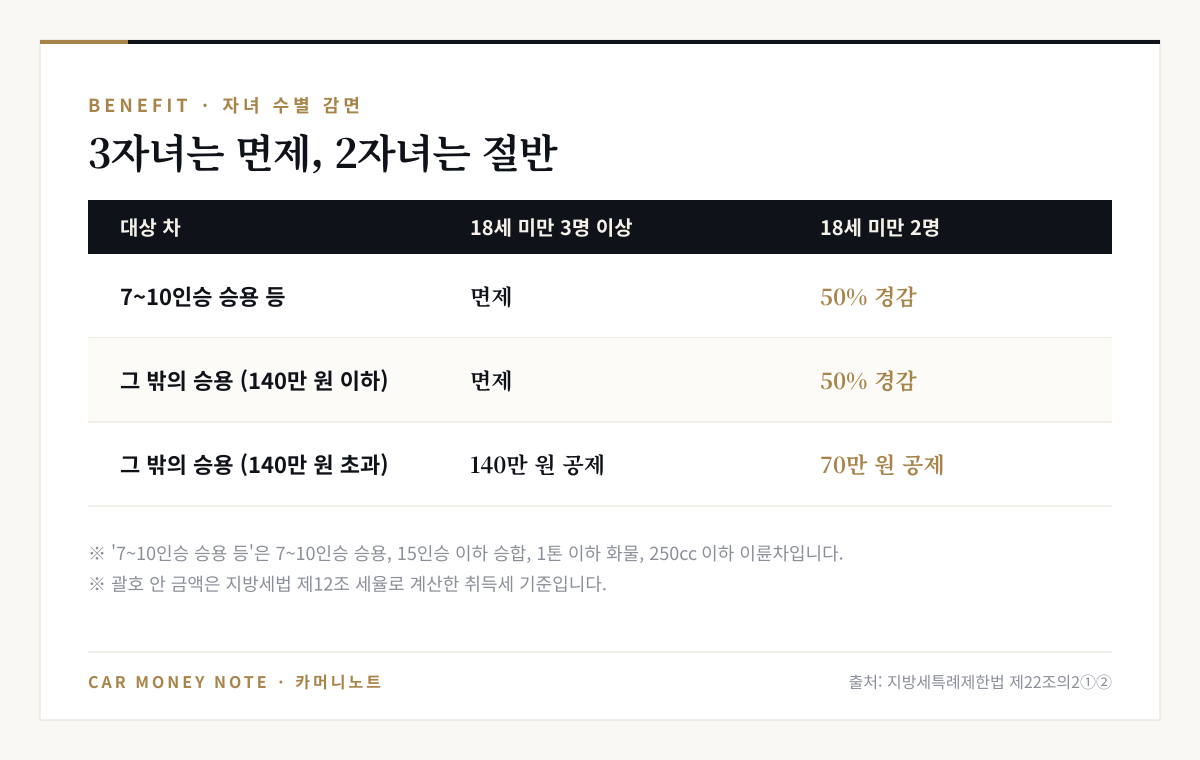
| 대상 차 | 18세 미만 3명 이상 | 18세 미만 2명 |
|---|---|---|
| 7~10인승 승용 등 | 면제 | 50% 경감 |
| 그 밖의 승용 (취득세 140만 원 이하) | 면제 | 50% 경감 |
| 그 밖의 승용 (취득세 140만 원 초과) | 140만 원 공제 | 70만 원 공제 |
2자녀 감면은 2024년 12월 31일 개정으로 새로 생긴 조항(제2항)입니다. 두 경우 모두 2027년 12월 31일까지 취득해 등록하는 차가 대상이고, 양육을 목적으로 취득하는 차여야 합니다.
7~10인승인지가 가장 큰 갈림길
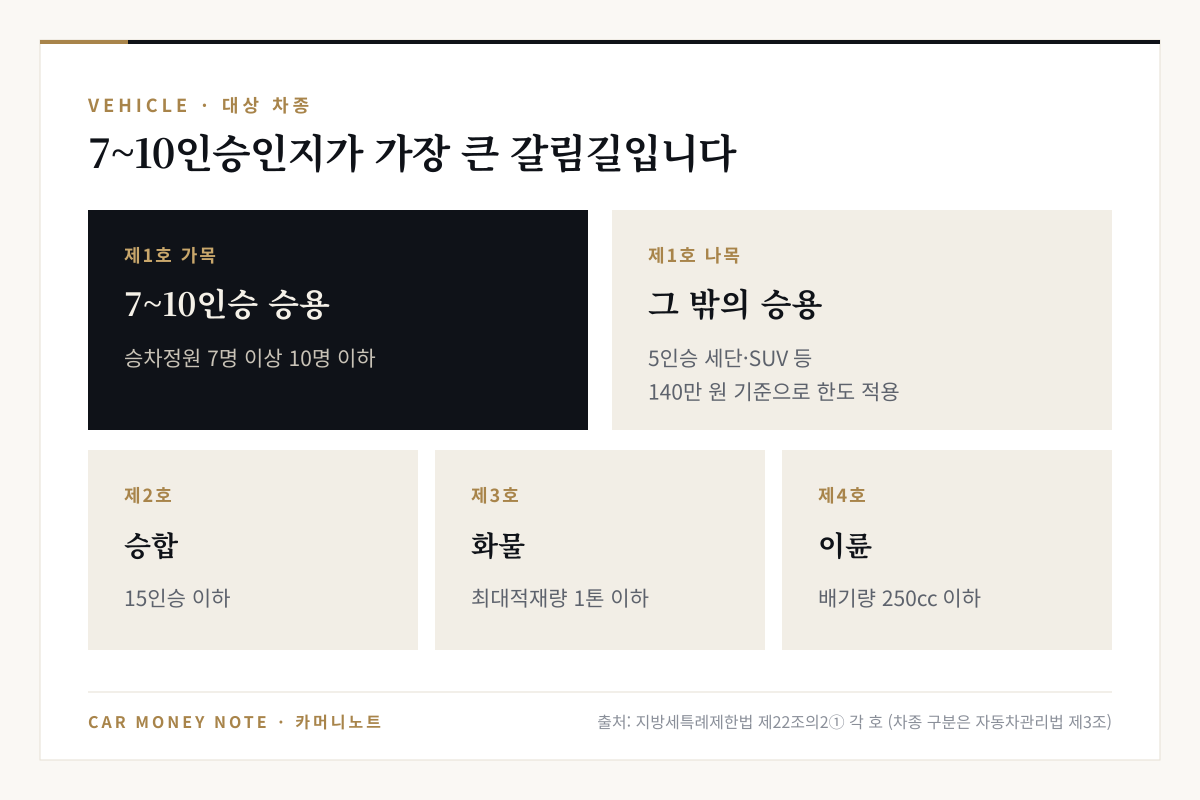
대상 차는 네 종류입니다. 차종 구분은 「자동차관리법」 제3조를 따릅니다.
- 승용자동차: 가목 7~10인승 / 나목 그 밖의 승용
- 승합자동차: 승차정원 15명 이하
- 화물자동차: 최대적재량 1톤 이하
- 이륜자동차: 배기량 250cc 이하
여기서 핵심은 승용차가 가목(7~10인승)이냐 나목(그 밖의 승용)이냐입니다. 나목에만 140만 원(2자녀는 70만 원) 기준이 붙어 있어서, 같은 차값이라도 감면액이 크게 달라집니다.
3자녀 ‘면제’인데 왜 세금이 나올까: 최소납부세제
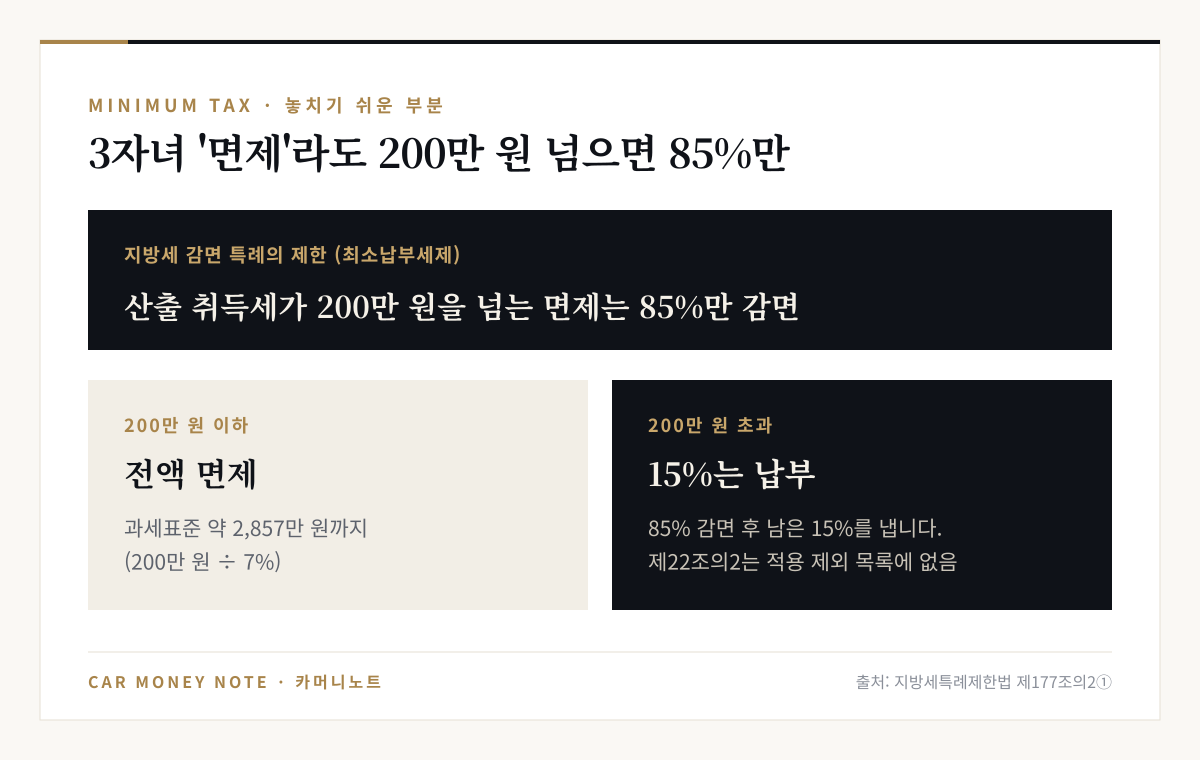
다자녀 감면에서 꼭 알아 두셔야 할 부분입니다. 지방세특례제한법 제177조의2는 취득세 면제에 대해 이렇게 정하고 있어요.
- 산출 취득세가 200만 원 이하면 → 그대로 전액 면제
- 산출 취득세가 200만 원을 넘으면 → 면제 대신 85%만 감면
이 조항에는 적용하지 않는 감면 목록이 따로 있는데, 다자녀 감면(제22조의2)은 그 목록에 없습니다. 그래서 3자녀 가정이 7인승 차를 사더라도 취득세가 200만 원을 넘으면 15%는 내야 합니다. 승용차 세율 7%로 거꾸로 계산하면 과세표준(부가세를 뺀 차값) 약 2,857만 원이 경계선입니다.
3자녀 가정 계산 예시 (가정 금액)
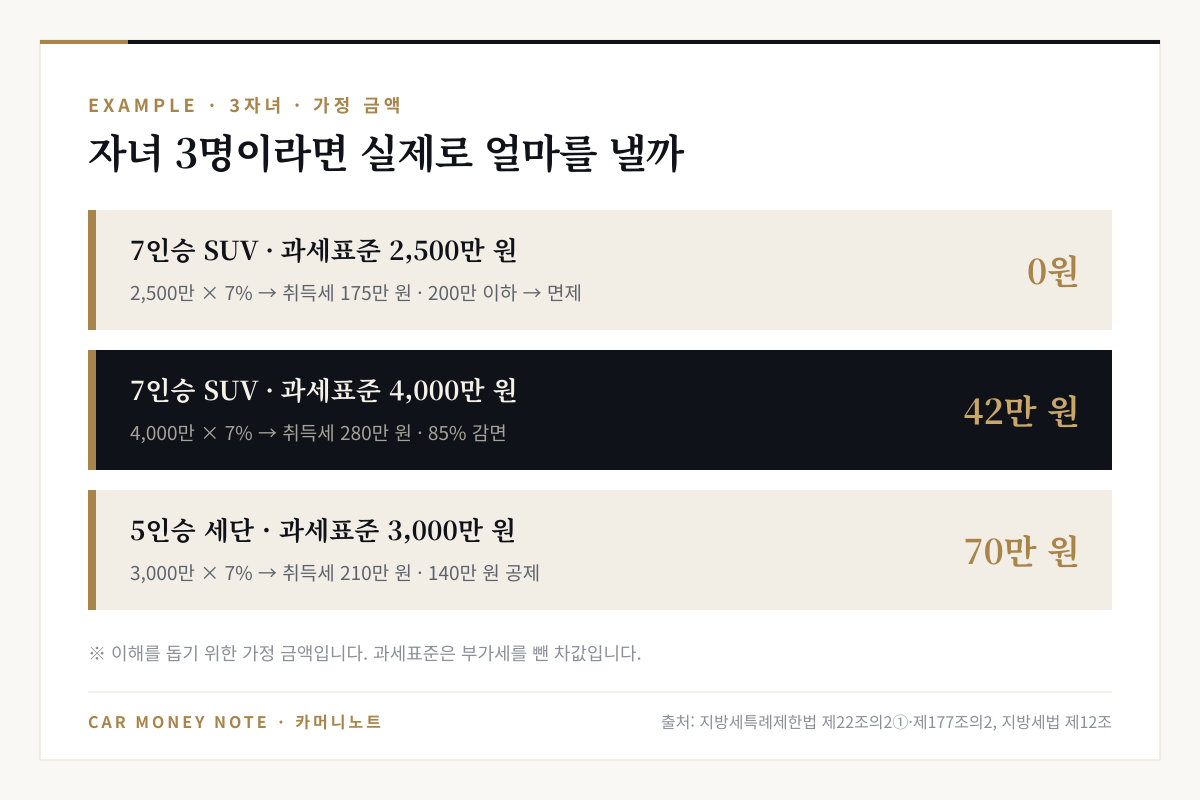
이해를 돕기 위해 가정 금액으로 계산해 봤습니다. 과세표준은 부가세를 뺀 차값입니다.
- 7인승, 과세표준 2,500만 원: 취득세 175만 원 → 200만 원 이하라 0원
- 7인승, 과세표준 4,000만 원: 취득세 280만 원 → 85% 감면(238만 원) → 42만 원
- 5인승, 과세표준 3,000만 원: 취득세 210만 원 → 140만 원 공제 → 70만 원
7인승이 차값이 더 비싸도 5인승보다 세금이 적게 나오는 걸 보실 수 있습니다.
2자녀 가정 계산 예시 (가정 금액)
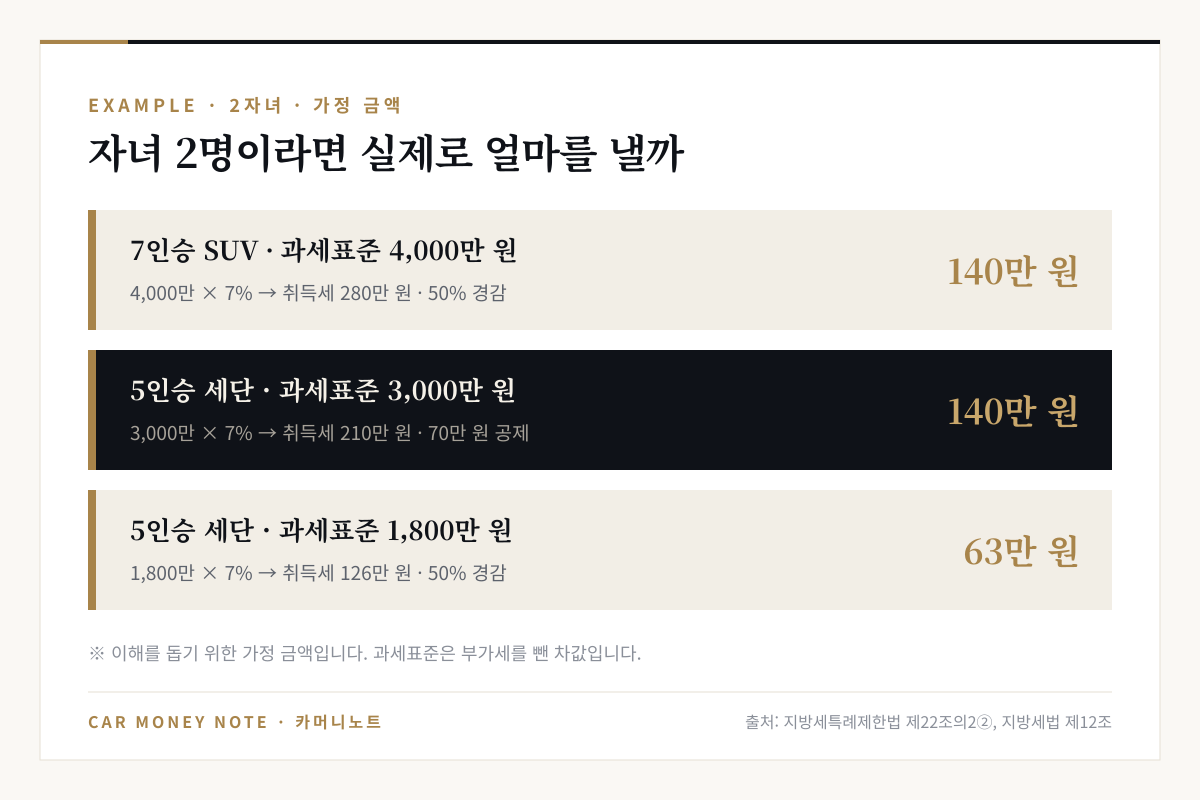
| 예시 (가정) | 산출 취득세 | 감면 방식 | 내는 세금 |
|---|---|---|---|
| 7인승, 과세표준 4,000만 원 | 280만 원 | 50% 경감 | 140만 원 |
| 5인승, 과세표준 3,000만 원 | 210만 원 | 70만 원 공제 | 140만 원 |
| 5인승, 과세표준 1,800만 원 | 126만 원 | 50% 경감 | 63만 원 |
2자녀의 50% 경감은 ‘면제’가 아니라서 최소납부세제와는 관계가 없습니다. 7~10인승이라면 차값과 상관없이 정확히 절반이 줄어듭니다.
먼저 신청한 1대, 그리고 감면이 안 되는 경우
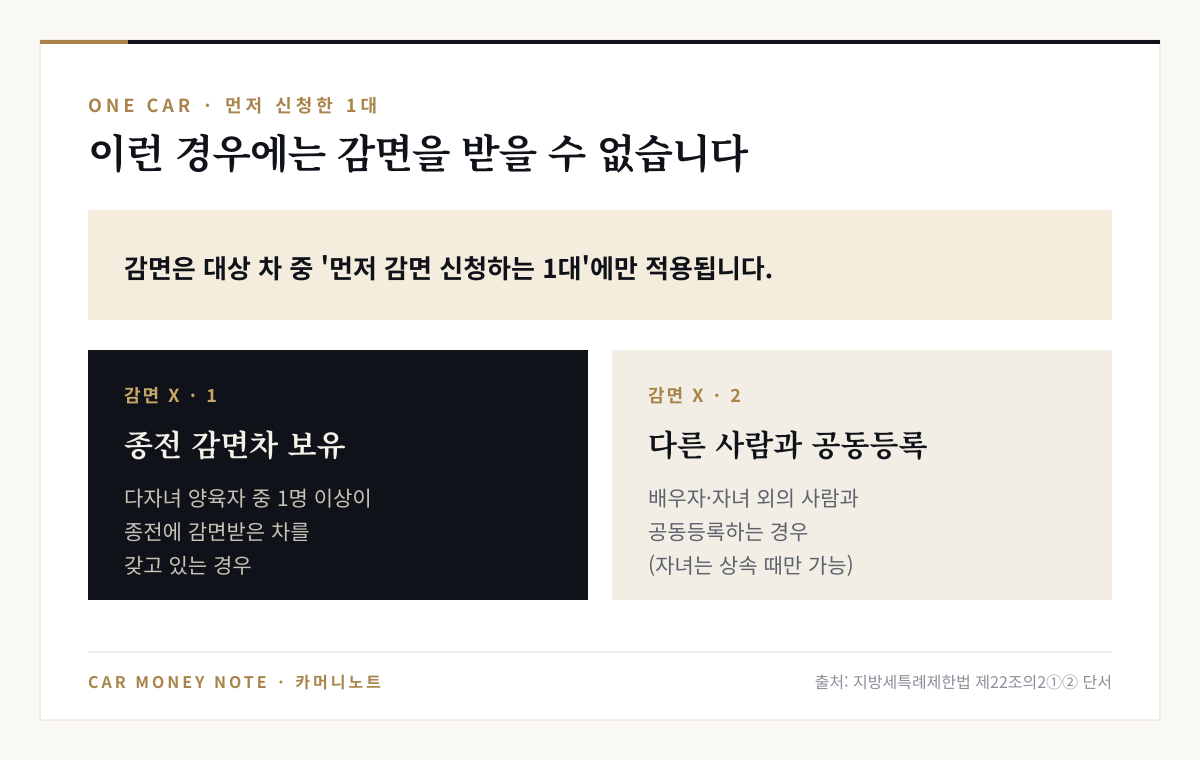
감면은 대상 차 중 먼저 감면 신청하는 1대에만 적용됩니다. 그리고 다음 두 경우에는 감면을 받을 수 없어요.
- 다자녀 양육자 중 1명 이상이 종전에 감면받은 차를 소유하고 있는 경우. 남편 명의로 받았으면 아내 명의로 또 받을 수 없다는 뜻입니다.
- 배우자와 자녀 외의 사람과 공동등록하는 경우. 자녀와의 공동등록도 아래에서 볼 상속의 경우로만 한정됩니다.
부모님이나 형제와 공동명의로 차를 사면 감면이 안 되니 주의하세요.
차를 바꿀 때: 대체취득 60일
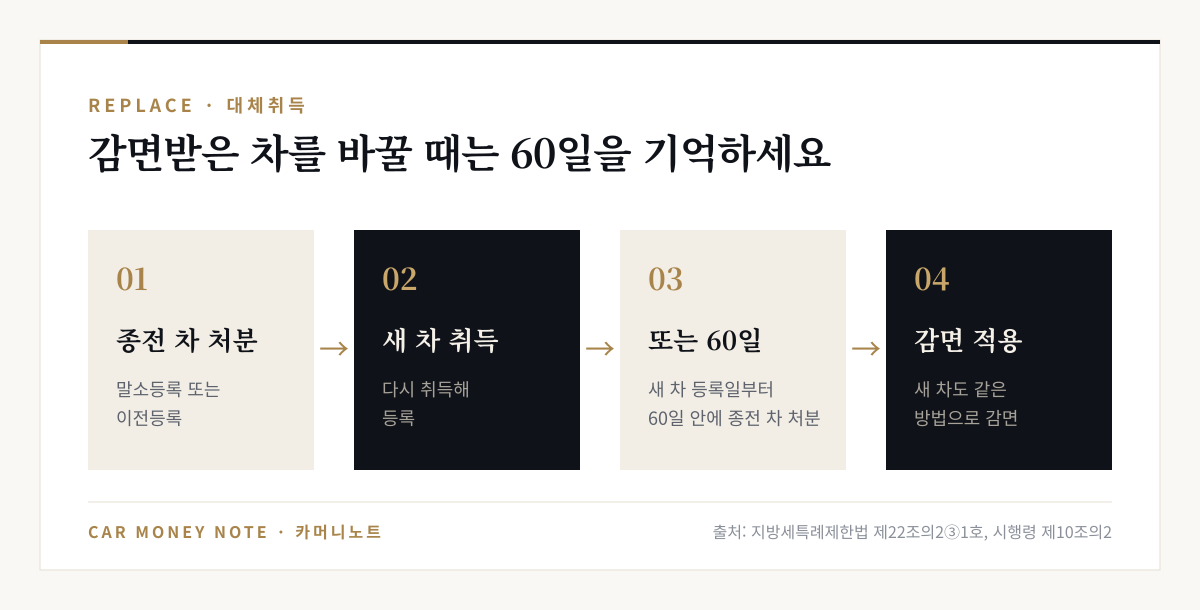
이미 감면받은 차가 있어도 대체취득이면 새 차도 같은 방법으로 감면받습니다. 시행령 제10조의2가 정한 방법은 두 가지예요.
- 감면받은 차를 말소등록하거나 이전등록하고 새 차를 취득
- 새 차를 먼저 등록하고, 등록한 날부터 60일 안에 종전 차를 말소·이전등록
여기서 이전등록에 배우자 간 이전은 포함되지 않습니다. 감면받은 차를 배우자 명의로 돌려놓고 새 차를 사는 방식은 대체취득으로 인정되지 않는다는 뜻입니다.
또 종전 차가 서류상 남아 있어도 중고차 매매 알선을 요청한 사실이 증명되거나, 사고·재해로 쓸 수 없다고 시장·군수·구청장이 인정했거나, 폐차·수출이 증명되면 소유하지 않은 것으로 봅니다(제22조의2 제5항).
배우자 이전과 상속은 감면이 이어집니다
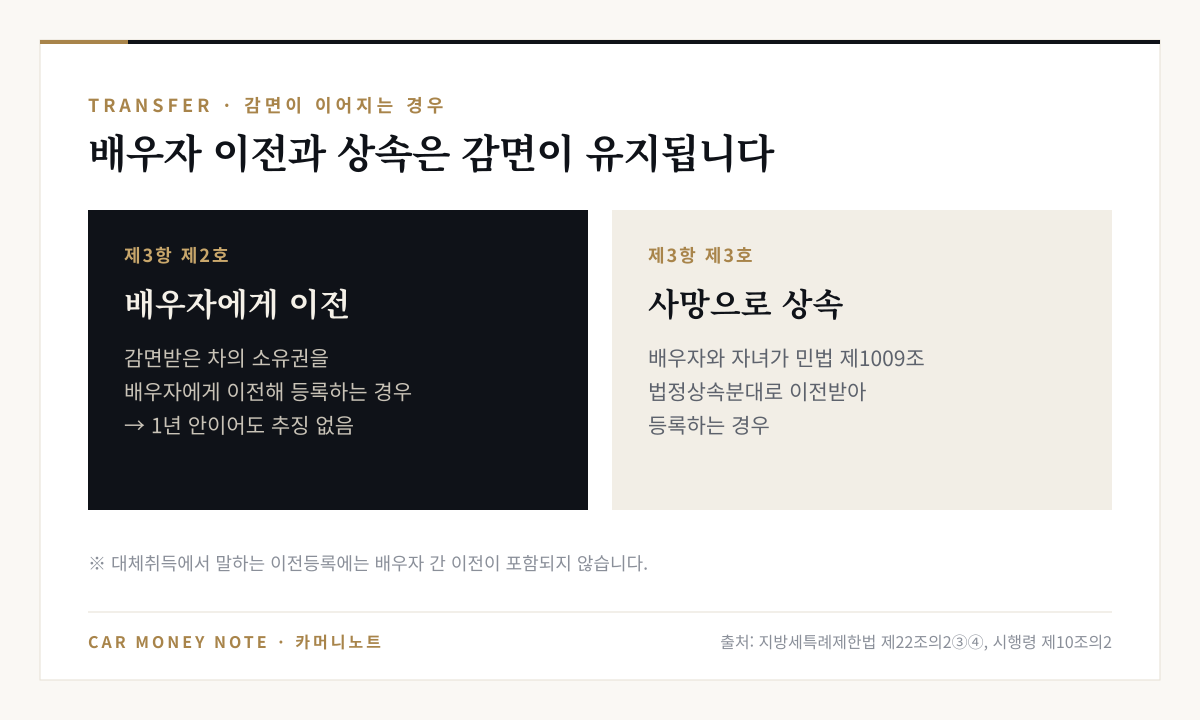
제3항은 다음 두 경우에도 감면을 적용한다고 정하고 있습니다.
- 감면받은 차의 소유권을 배우자에게 이전해 등록하는 경우
- 다자녀 양육자가 사망해서 배우자와 자녀가 「민법」 제1009조의 법정상속분대로 이전받아 등록하는 경우
1년 안에 팔면 추징됩니다
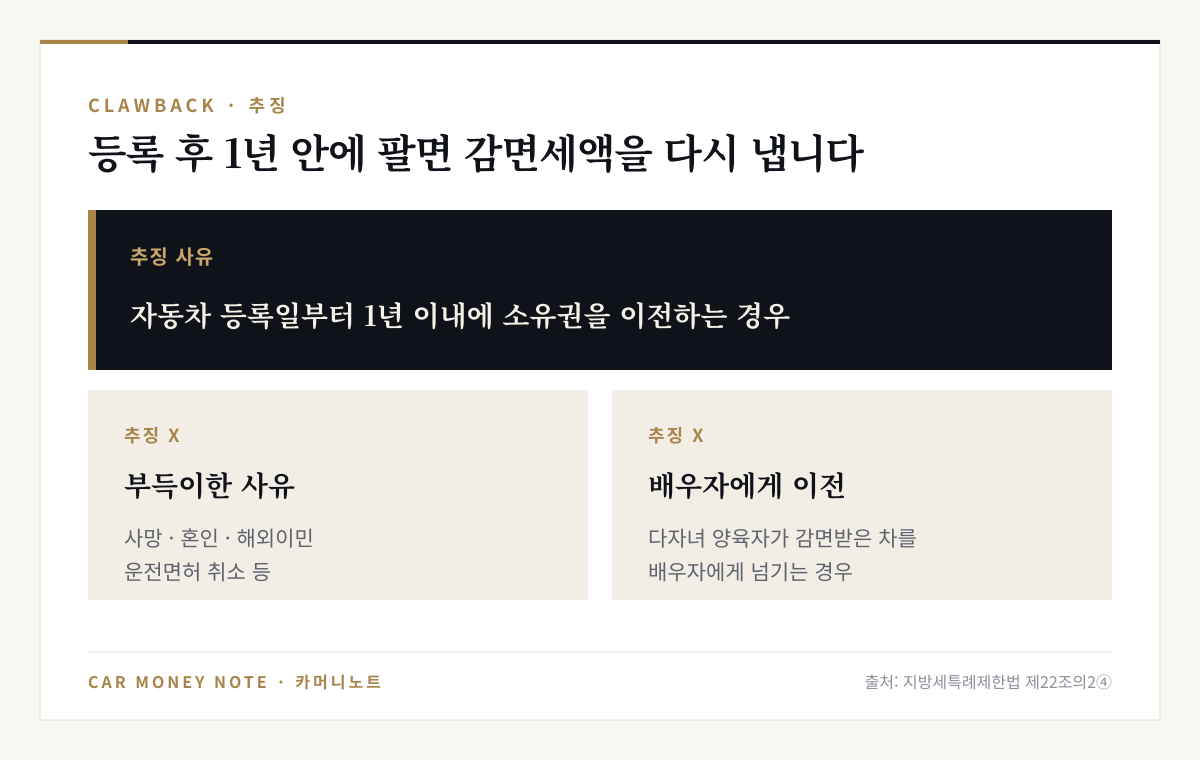
감면을 받은 뒤 자동차 등록일부터 1년 안에 소유권을 이전하면 감면된 취득세를 다시 내야 합니다. 예외는 두 가지입니다.
- 사망, 혼인, 해외이민, 운전면허 취소, 그 밖에 이와 유사한 사유
- 다자녀 양육자가 배우자에게 소유권을 이전하는 경우
장애인 자동차 감면과 달리, 다자녀 감면의 추징 사유에는 세대 분가가 들어 있지 않고 소유권 이전만 적혀 있습니다.
경차·전기차 감면과 겹치면
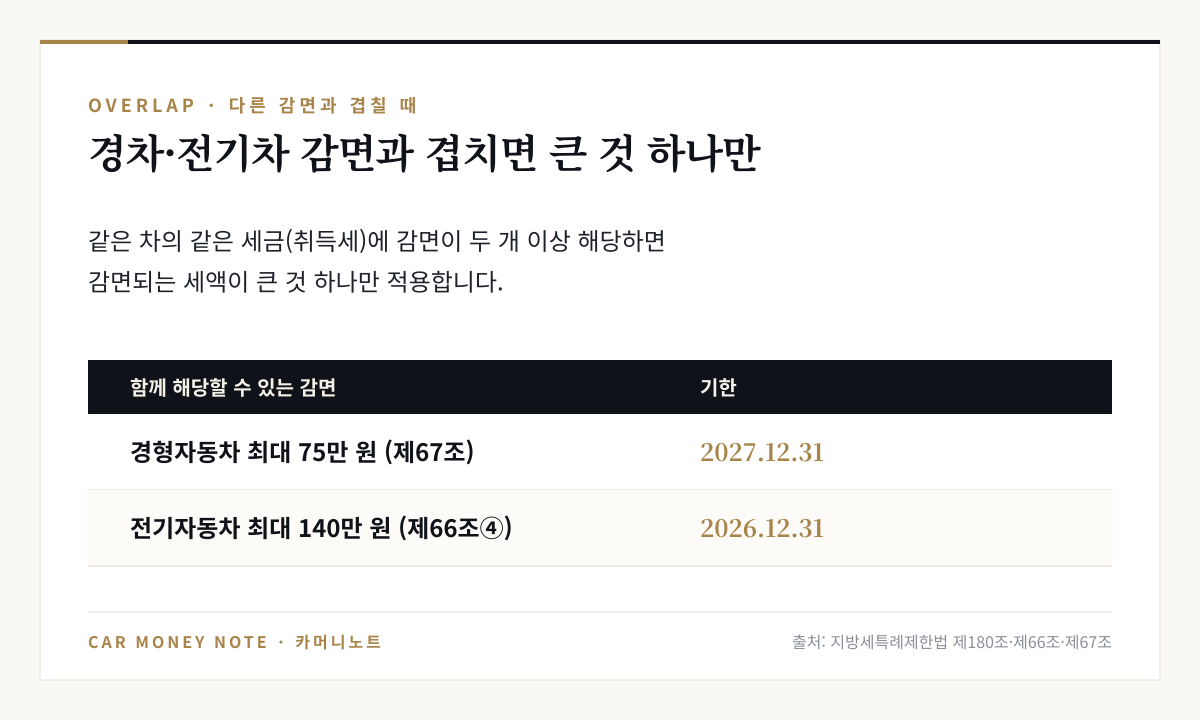
다자녀 가정이 경차나 전기차를 사면 감면이 두 개 겹칠 수 있는데요. 제180조에 따라 같은 차의 같은 세금에 감면이 둘 이상 해당하면 감면세액이 큰 것 하나만 적용합니다. 두 감면을 더해 주지는 않으니, 어느 쪽이 더 큰지 계산해서 신청하시면 됩니다. 전기차 감면은 현행 조문상 2026년 12월 31일 취득분까지입니다.
감면은 원칙적으로 신청해야 받고(제183조), 취득세는 신고할 때 감면신청서와 증명서류를 함께 냅니다(시행령 제126조). 창구는 관할 시·군·구청이고, 자동차 취득세 감면은 사용본거지 관할이 아닌 시·군·구청에서도 처리할 수 있습니다. 납부 내역은 위택스에서 확인할 수 있어요.
차 사기 전 체크리스트
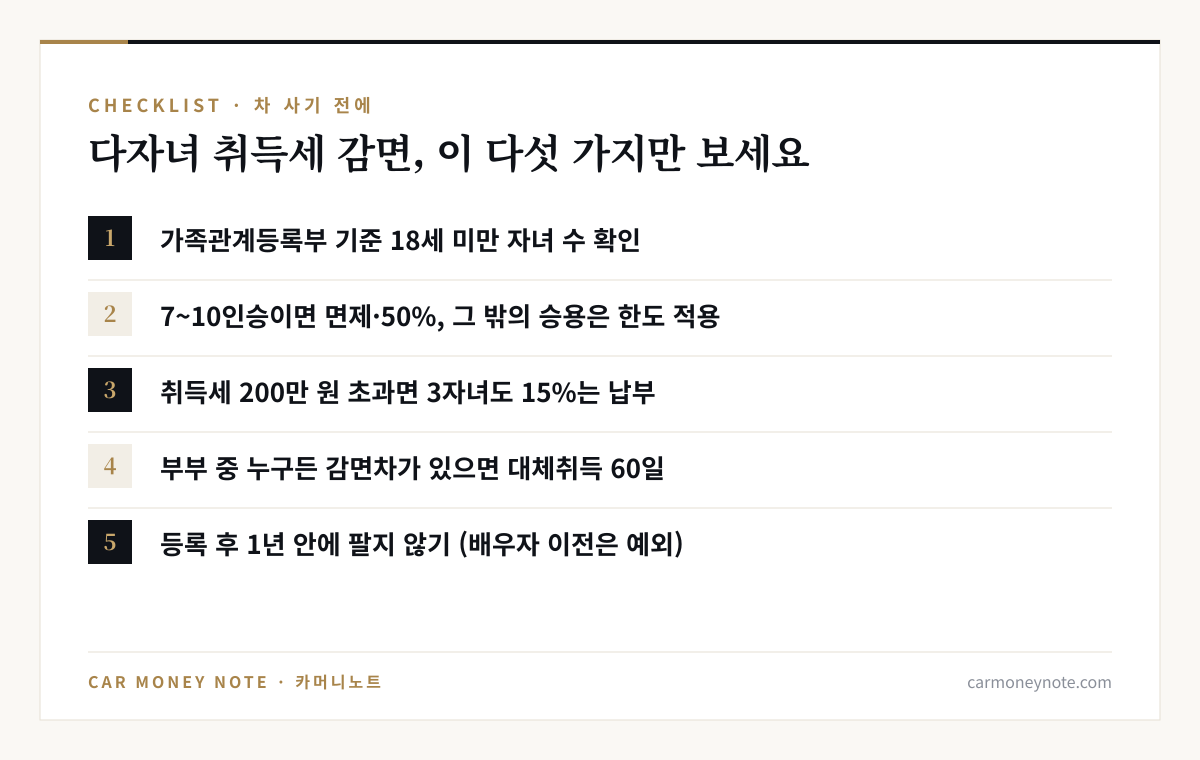
- 가족관계등록부 기준 18세 미만 자녀 수 확인
- 7~10인승이면 면제·50%, 그 밖의 승용은 140만 원 기준 한도 적용
- 취득세가 200만 원을 넘으면 3자녀도 15%는 납부
- 부부 중 누구든 감면차가 있으면 대체취득 60일 요건
- 등록 후 1년 안에 팔지 않기 (배우자 이전은 예외)
정리하면, 다자녀 감면은 **자녀 수(3명 이상·2명)**와 차종(7~10인승인지) 두 가지로 감면액이 정해지고, 3자녀 면제에는 200만 원 최소납부세제가 붙는다는 점이 가장 중요합니다. 견적서를 받으면 부가세를 뺀 차값에 7%를 곱해 보고, 오늘 표에 대입해 보세요.
현행 조문상 기한은 2027년 12월 31일까지이고, 이후는 법 개정을 지켜봐야 합니다. 궁금한 점은 문의 페이지로 남겨 주세요. 법령에서 확인해서 답변드리겠습니다.
오늘도 안전운전하세요. 카머니노트였습니다.
Official · 바로 확인하기
공식 기관 사이트로 연결됩니다. 카머니노트와 제휴 관계가 없습니다.
FAQ
자주 묻는 질문
자녀 수는 어떻게 세나요?
지방세특례제한법 제22조의2 제1항에 따라 가족관계등록부 기록을 기준으로 18세 미만 자녀를 셉니다. 양자와 배우자의 자녀는 포함하고, 입양된 자녀는 친생부모의 자녀 수에 포함하지 않습니다.
3자녀인데 7인승 SUV 취득세가 전액 면제되지 않았어요. 왜 그런가요?
지방세특례제한법 제177조의2 때문입니다. 산출 취득세가 200만 원을 넘는 면제에는 85% 감면율을 적용하는데, 다자녀 감면(제22조의2)은 적용 제외 목록에 없습니다. 그래서 취득세가 200만 원을 넘으면 15%는 내야 합니다.
자녀가 2명이면 얼마나 줄어드나요?
같은 조 제2항에 따라 7~10인승 승용차, 15인승 이하 승합, 1톤 이하 화물, 250cc 이하 이륜차는 취득세의 50%를 경감합니다. 그 밖의 승용차는 취득세가 140만 원 이하면 50%, 넘으면 70만 원을 공제합니다.
아내 명의로 이미 감면받은 차가 있는데 남편 명의로 또 받을 수 있나요?
받을 수 없습니다. 제22조의2 제1항·제2항 단서는 다자녀 양육자 중 1명 이상이 종전에 감면받은 자동차를 소유하고 있으면 감면하지 않는다고 정하고 있습니다. 차를 바꾸려면 시행령 제10조의2의 대체취득 요건(새 차 등록일부터 60일 안에 종전 차 처분 등)을 맞춰야 합니다.
감면받은 차를 1년 안에 배우자에게 넘기면 추징되나요?
추징되지 않습니다. 제22조의2 제4항은 등록일부터 1년 안에 소유권을 이전하면 감면세액을 추징하지만, 다자녀 양육자가 배우자에게 이전하는 경우는 추징하지 않는다고 단서로 정하고 있습니다.
Sources · 참고 자료